تابآوری در بحران مالی چیست؟ ۱۰ راهکار برای مدیریت فشار اقتصادی و حفظ آرامش روانی
تصور کنید ابتدای ماه حقوق خود را دریافت کردهاید، اما هنوز چند روز نگذشته که بخش زیادی از درآمدتان صرف اجاره خانه، اقساط، خریدهای ضروری و هزینههای زندگی شده است. از طرفی، قیمت کالاها افزایش پیدا میکند و نگرانی درباره آینده، حتی زمانی که مشغول استراحت هستید، ذهن شما را رها نمیکند.
شاید بارها با خود گفته باشید: «با این شرایط اقتصادی چطور میتوانم آرامش داشته باشم؟» یا «اگر ماه آینده هزینهها بیشتر شود، چه کار کنم؟» این نگرانیها برای بسیاری از خانوادهها آشنا هستند. فشار مالی فقط موجودی حساب بانکی را تحت تأثیر قرار نمیدهد؛ ممکن است بر خواب، روابط خانوادگی، تمرکز و احساس امنیت ما نیز اثر بگذارد.
در چنین شرایطی، مفهوم تابآوری در بحران مالی اهمیت پیدا میکند. البته تابآوری به این معنا نیست که مشکلات اقتصادی را نادیده بگیریم، به خودمان تلقین کنیم همه چیز عالی است یا مسئولیت شرایطی را بپذیریم که خارج از کنترل ما هستند.
تابآوری یعنی با وجود فشارهای واقعی، بتوانیم احساساتمان را بهتر مدیریت کنیم، تصمیمهای سنجیدهتری بگیریم، از منابع حمایتی استفاده کنیم و برای بخشهایی از زندگی که امکان تغییر دارند، اقدام کنیم.
در این مقاله، ابتدا تأثیر مشکلات اقتصادی بر ذهن و رفتار را بررسی میکنیم و سپس با ۱۰ راهکار عملی برای تقویت تابآوری در بحران مالی آشنا میشویم؛ راهکارهایی که هدفشان افزایش توان مواجهه با مشکلات است، نه ارائه وعدههای غیرواقعی برای ثروتمند شدن.
تابآوری در بحران مالی چیست؟
تابآوری در بحران مالی به توانایی فرد یا خانواده برای سازگاری با فشارهای اقتصادی، حفظ عملکرد روزمره و تصمیمگیری مسئولانه در شرایط محدودیت منابع گفته میشود.
برای مثال، فردی را تصور کنید که به دلیل کاهش درآمد، دیگر نمیتواند مانند گذشته هزینه کند. واکنش اولیه او ممکن است ترس، خشم یا ناامیدی باشد. این احساسات طبیعیاند؛ اما اگر بتواند پس از آرام شدن، هزینههای ضروری را مشخص کند، درباره تعهدات مالی گفتوگو کند و برای شرایط جدید برنامهای واقعبینانه بسازد، در حال استفاده از مهارتهای تابآوری است.
نکته مهم این است که تابآوری جایگزین درآمد کافی، حمایت اجتماعی یا سیاستهای اقتصادی مناسب نیست. فردی که با کمبود جدی منابع روبهروست، ممکن است حتی با بهترین مهارتهای روانشناختی نیز به کمک عملی نیاز داشته باشد.
بنابراین، تابآوری در بحران مالی ترکیبی از مدیریت فشار روانی، حل مسئله، انعطافپذیری و دریافت حمایت است؛ نه تحمل بیپایان سختیها بدون درخواست کمک.
فشار اقتصادی چه تأثیری بر ذهن و زندگی ما میگذارد؟
وقتی فرد نگران پرداخت اجاره، بدهی یا تأمین نیازهای خانواده است، بخشی از توجه ذهنی او بهطور مداوم درگیر این مسائل میشود. چنین وضعیتی ممکن است تمرکز بر کار، یادگیری و تصمیمگیری را دشوارتر کند.
مشکلات اقتصادی همچنین میتوانند با اختلال خواب، تحریکپذیری، احساس شرمندگی یا کنارهگیری از روابط اجتماعی همراه باشند. برخی افراد برای کاهش اضطراب، مدام قیمتها را بررسی میکنند؛ برخی دیگر از ترس مواجهه با واقعیت، صورتحسابها و بدهیهایشان را نادیده میگیرند.
هیچکدام از این واکنشها بهتنهایی نشاندهنده ضعف شخصیت نیستند. فشار اقتصادی واقعی است و افراد با توجه به شرایط، تجربههای گذشته و منابع حمایتی خود واکنشهای متفاوتی نشان میدهند.
در راهنمای رسمی NHS درباره نگرانیهای مالی و سلامت روان نیز به ارتباط مشکلات مالی با اضطراب، خلق پایین، مشکلات خواب و رفتارهای اجتنابی اشاره شده است. این راهنما بر مراقبت از سلامت روان در کنار اقدامهای عملی مالی تأکید میکند.
شناخت این تأثیرات کمک میکند به جای سرزنش خود، مسئله را دقیقتر ببینیم و برای هر بخش راهکاری مناسب انتخاب کنیم.
۱. واقعیت مالی را بپذیرید، اما خودتان را سرزنش نکنید
یکی از دشوارترین بخشهای بحران مالی، پذیرفتن فاصله میان شرایط فعلی و انتظارات گذشته است. شاید پیشتر میتوانستید پسانداز کنید، سفر بروید یا خریدهای بیشتری داشته باشید، اما اکنون مجبورید بسیاری از برنامهها را تغییر دهید.
گاهی این تغییر با احساس شکست همراه میشود. ممکن است فرد تصور کند چون درآمدش پاسخگوی تمام نیازها نیست، در زندگی موفق نبوده است. درحالیکه وضعیت مالی انسان تحت تأثیر عوامل متعددی قرار دارد و نمیتوان ارزشمندی یا توانایی او را فقط با درآمد سنجید.
پذیرش واقعیت به معنای تسلیم شدن نیست. پذیرش یعنی بدانیم امروز با چه شرایطی روبهرو هستیم تا بتوانیم تصمیم مناسبتری بگیریم.
تمرین عملی: روی کاغذ دو جمله بنویسید: «واقعیت مالی امروز من این است که…» و «اولین اقدام ممکن من این است که…» در جمله اول فقط واقعیتها را ثبت کنید، نه قضاوتهایی مانند «من بیعرضه هستم».
برای مثال، به جای «من در مدیریت زندگی شکست خوردهام» بنویسید: «درآمد این ماه برای تمام هزینههای برنامهریزیشده کافی نیست و باید اولویتها را دوباره بررسی کنم.»
این تغییر در شیوه بیان، مشکل را حل نمیکند؛ اما میتواند به شما کمک کند به جای حمله به شخصیت خود، روی مسئله تمرکز کنید.
۲. نگرانیهای قابلکنترل و غیرقابلکنترل را از هم جدا کنید
بخش زیادی از فشار روانی زمانی ایجاد میشود که ذهن تلاش میکند برای موضوعاتی پاسخ قطعی پیدا کند که فعلاً قابلپیشبینی نیستند؛ مانند قیمت ارز در ماه آینده، میزان تورم یا تصمیمهای اقتصادی آینده.
پیگیری این موضوعات تا اندازهای برای برنامهریزی لازم است، اما نگرانی مداوم درباره آنها لزوماً به تصمیم بهتر منجر نمیشود.
در مقابل، موضوعاتی وجود دارند که ممکن است بتوانید بر آنها اثر بگذارید؛ مانند ثبت هزینهها، بررسی قراردادها، گفتوگو درباره موعد پرداخت بدهی یا جستوجوی فرصتهای شغلی متناسب با توانایی خود.
تمرین عملی: یک صفحه را به دو ستون تقسیم کنید. در ستون اول بنویسید «موارد خارج از کنترل من» و در ستون دوم «اقدامهایی که میتوانم انجام دهم».
برای مثال، افزایش عمومی قیمتها در ستون اول قرار میگیرد؛ اما مقایسه هزینه چند گزینه ضروری یا بررسی امکان کاهش یک پرداخت غیرضروری در ستون دوم است.
هر زمان نگرانی تکرار شد، از خود بپرسید: «آیا اکنون اقدامی مشخص وجود دارد؟» اگر پاسخ مثبت است، آن را یادداشت کنید. اگر پاسخ منفی است، لازم نیست تمام روز به همان فکر اختصاص پیدا کند.
۳. برای هزینهها برنامهای واقعبینانه و قابلتغییر تهیه کنید
بودجهبندی همیشه به معنای حذف تفریح یا محدود کردن شدید زندگی نیست. هدف اصلی آن است که تصویر روشنتری از درآمد، تعهدات و هزینهها داشته باشیم.
بعضی افراد به دلیل اضطراب مالی، از بررسی حسابهای خود فرار میکنند. در نتیجه، ممکن است موعد پرداختها را فراموش کنند یا دیر متوجه شوند که هزینهها از منابع موجود بیشتر شده است.
بهتر است ابتدا هزینهها را به سه گروه تقسیم کنید: نیازهای ضروری مانند خوراک، مسکن و درمان؛ تعهدات دارای موعد مانند اقساط و بدهیها؛ و هزینههایی که امکان تغییر زمان یا مقدارشان وجود دارد.
اگر درآمد متغیری دارید، بودجه را بر پایه خوشبینانهترین ماه تنظیم نکنید. سناریویی محتاطانهتر انتخاب کنید و در صورت افزایش درآمد، دوباره برنامه را بررسی کنید.
تمرین عملی: هزینههای هفت روز گذشته را ثبت کنید. سپس فقط یک مورد را انتخاب کنید که تغییر آن فشار قابلتوجهی بر کیفیت زندگی یا سلامت خانواده وارد نمیکند.
اگر حتی پس از حذف هزینههای قابلتغییر، درآمد برای نیازهای اولیه کافی نیست، مسئله صرفاً با صرفهجویی حل نمیشود. در چنین شرایطی بررسی منابع حمایتی، مشاوره مالی معتبر یا مذاکره درباره تعهدات اهمیت بیشتری دارد.
بودجه خوب قرار نیست شما را بابت هر خرید کوچک شرمنده کند؛ باید به تصمیمگیری آگاهانه کمک کند.
۴. هنگام اضطراب، تصمیمهای مالی بزرگ و عجولانه نگیرید
ترس از عقب ماندن از تورم ممکن است افراد را به تصمیمهای شتابزده سوق دهد. برای مثال، فردی که نگران کاهش ارزش پساندازش است، شاید بدون بررسی کافی وارد بازاری شود که شناختی از آن ندارد.
گاهی نیز فرد برای جبران یک زیان، ریسک بزرگتری میپذیرد یا برای پرداخت بدهی قبلی، تعهد جدید و پرهزینهای ایجاد میکند.
هیچ بازاری بدون ریسک نیست و فشار روانی میتواند ارزیابی واقعبینانه پیامدها را دشوارتر کند. به همین دلیل، بهتر است میان احساس اضطرار و ضرورت واقعی اقدام تفاوت قائل شویم.
تمرین عملی: پیش از تصمیم مالی مهم، سه سؤال را پاسخ دهید: «اگر این تصمیم نتیجه دلخواه نداشت، چه اتفاقی میافتد؟»، «چه اطلاعاتی هنوز ندارم؟» و «آیا فرد متخصص و مستقلی وجود دارد که بتوانم با او مشورت کنم؟»
برای تصمیمهایی که فوریت قانونی یا قراردادی ندارند، زمانی برای بررسی دوباره در نظر بگیرید. البته پرداختهای ضروری و دارای مهلت را نباید صرفاً به بهانه آرام شدن به تأخیر انداخت.
تابآوری مالی به معنای جسارت بیمحاسبه نیست؛ گاهی توانایی متوقف شدن و بررسی دقیق، مهمترین تصمیم است.
۵. درباره مشکلات اقتصادی با خانواده شفاف و محترمانه گفتوگو کنید
فشار مالی ممکن است به اختلافهای خانوادگی تبدیل شود؛ بهویژه زمانی که اعضای خانواده از وضعیت واقعی یا اولویتهای یکدیگر اطلاع ندارند.
گاهی یکی از زوجین برای جلوگیری از نگرانی طرف مقابل، بدهی یا کاهش درآمد را پنهان میکند. گاهی نیز هر گفتوگوی مالی به سرزنش و یادآوری اشتباهات گذشته تبدیل میشود.
برای مدیریت بهتر شرایط، لازم است درباره واقعیتها صحبت کنیم، بدون اینکه مسئولیت تمام مشکلات را به گردن یک نفر بیندازیم.
برای مثال، به جای «تو همیشه پول را هدر میدهی» میتوان گفت: «هزینههای این ماه بیشتر از درآمدمان شده و لازم است با هم درباره اولویتها تصمیم بگیریم.»
تمرین عملی: هفتهای یک گفتوگوی کوتاه مالی برگزار کنید. ابتدا وضعیت درآمد و هزینههای ضروری را مرور کنید، سپس درباره یک تصمیم مشخص به توافق برسید.
اگر فرزند دارید، اطلاعات را متناسب با سن او بیان کنید. کودک نباید مسئول نگرانیهای اقتصادی بزرگسالان شود، اما میتواند یاد بگیرد که خانواده گاهی برای خریدها اولویت تعیین میکند.
برای مطالعه بیشتر درباره حمایت متقابل اعضای خانه در شرایط دشوار، مقاله تابآوری در خانواده میتواند مکمل مناسبی باشد.
۶. به جای تلاش برای حل همه مشکلات، اولویتهای فوری را مشخص کنید
وقتی چند مشکل مالی همزمان وجود دارد، ذهن ممکن است همه آنها را به یک اندازه فوری و خطرناک تصور کند. نتیجه این وضعیت گاهی سردرگمی و ناتوانی در شروع کار است.
برای مثال، فردی ممکن است هم بدهی داشته باشد، هم نگران افزایش اجاره باشد و هم بخواهد برای آینده پسانداز کند. پرداختن همزمان به تمام این موضوعات بدون اولویتبندی، فشار بیشتری ایجاد میکند.
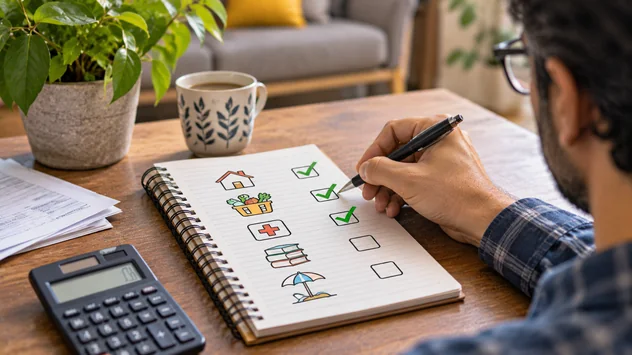
بهتر است ابتدا تعهداتی را بررسی کنید که تأخیر در آنها پیامد جدی دارد؛ مانند خطر از دست دادن مسکن، قطع خدمات ضروری یا ایجاد مشکلات حقوقی.
تمرین عملی: تمام نگرانیهای مالی را بنویسید و کنار هر مورد، موعد، پیامد احتمالی و اقدام بعدی را مشخص کنید.
اگر پرداختی در موعد مقرر امکانپذیر نیست، پیش از رسیدن موعد درباره گزینههای قانونی و قراردادی مذاکره کنید. از توافقهای شفاهی مبهم پرهیز کنید و شرایط جدید را در صورت امکان بهصورت مکتوب دریافت کنید.
برای مسائل حقوقی یا بدهیهای پیچیده، دریافت مشاوره تخصصی متناسب با قوانین محل زندگی ضروری است. هدف این تمرین، حل فوری تمام بدهیها نیست؛ بلکه جلوگیری از تصمیمگیری در فضای آشفتگی است.
۷. برای افزایش درآمد، بر مهارتها و فرصتهای واقعی تمرکز کنید
یکی از واکنشهای رایج هنگام بحران مالی، جستوجوی راهی برای افزایش سریع درآمد است. این انگیزه قابلدرک است، اما پیشنهادهایی که سود زیاد و تضمینی وعده میدهند، ممکن است خطر بیشتری ایجاد کنند.
بهتر است ابتدا تواناییها، تجربهها و منابع واقعی خود را بررسی کنید. شاید مهارتی دارید که امکان ارائه خدمات پارهوقت با آن وجود دارد، یا بتوانید با آموزش هدفمند، فرصت شغلی بهتری پیدا کنید.
البته افزایش درآمد برای همه افراد به یک اندازه در دسترس نیست. کسی که ساعات طولانی کار میکند، از سالمندی مراقبت میکند یا با محدودیت جسمی روبهروست، ممکن است امکان کار بیشتر نداشته باشد.
تمرین عملی: سه مهارت یا تجربه خود را یادداشت کنید و بررسی کنید کدامیک امکان استفاده اقتصادی واقعبینانه دارد. سپس هزینه شروع، زمان لازم و احتمال دستیابی به مشتری یا کارفرما را بسنجید.
اگر برای فعالیت جدید نیازمند سرمایه هستید، قبل از قرض گرفتن یا خرید تجهیزات، تقاضای واقعی را بررسی کنید. شروع کوچک و آزمایشی در بسیاری از موقعیتها کمخطرتر از تعهد مالی سنگین است.
هدف، ساختن گزینههای بیشتر برای آینده است؛ نه فشار آوردن بیپایان به جسم و روان برای کسب درآمد.
۸. از حمایت اجتماعی و مشاوره معتبر استفاده کنید
مشکلات مالی گاهی با احساس شرمندگی همراه میشوند. فرد ممکن است از ترس قضاوت دیگران، ارتباطش را محدود کند یا حتی از نزدیکترین افراد کمک نخواهد.
اما درخواست حمایت با وابستگی ناسالم تفاوت دارد. گاهی کمک یک فرد مطمئن، معرفی فرصت شغلی، همراهی برای بررسی قرارداد یا دریافت اطلاعات درباره خدمات حمایتی است.
همه کمکها نیز لزوماً مالی نیستند. ممکن است دوستی بتواند برای مدتی در نگهداری کودک کمک کند تا فرصت انجام کاری ضروری داشته باشید، یا فردی باتجربه شما را به مشاور معتبر معرفی کند.
تمرین عملی: فهرستی از منابع حمایتی تهیه کنید؛ شامل اعضای خانواده، دوستان قابلاعتماد، نهادهای حمایتی قانونی و متخصصانی که ممکن است بتوانند راهنمایی کنند.
در دریافت کمک، حریم خصوصی و امنیت مالی را رعایت کنید. اطلاعات بانکی، رمزها و مدارک حساس را در اختیار افراد ناشناس قرار ندهید و نسبت به پیشنهادهایی که برای دریافت کمک، ابتدا درخواست پول میکنند محتاط باشید.
تابآوری در بحران مالی به معنای حل کردن تمام مشکلات بهتنهایی نیست. استفاده از حمایت مناسب میتواند بخشی از یک تصمیم مسئولانه باشد.
۹. سلامت روان و جسم خود را قربانی نگرانی مالی نکنید
وقتی هزینهها افزایش پیدا میکنند، ممکن است استراحت، خواب و روابط اجتماعی را بیاهمیت بدانیم. بعضی افراد تصور میکنند تا زمانی که مشکلات اقتصادی حل نشدهاند، حق آرامش یا تفریح ندارند.
اما فرسودگی مداوم میتواند توان تمرکز، کار و تصمیمگیری را کاهش دهد. مراقبت از خود به معنای بیتوجهی به مسئولیتهای مالی نیست؛ بلکه بخشی از حفظ توان ادامه مسیر است.
لازم نیست برای آرامش هزینه زیادی پرداخت کنید. پیادهروی متناسب با توان جسمی، گفتوگو با یک دوست، زمانبندی استفاده از اخبار و رعایت برنامه خواب میتوانند نقطه شروع باشند.
تمرین عملی: هر روز زمانی کوتاه را به فعالیتی اختصاص دهید که هزینه مالی قابلتوجهی ندارد و به شما احساس آرامش میدهد. در این زمان، بررسی قیمتها و حسابوکتاب را کنار بگذارید.
اگر نگرانیهای مالی شبها به سراغتان میآیند، زمان مشخصی در طول روز برای بررسی مسائل مالی تعیین کنید و موضوعاتی را که نیازمند اقدام هستند یادداشت کنید.
برای آشنایی با تمرینهای عمومی مدیریت فشار روانی، مقاله چگونه تابآوری را افزایش دهیم؟ نیز میتواند مفید باشد. این تمرینها جایگزین حل مشکلات اقتصادی نیستند، اما ممکن است به حفظ توان روانی کمک کنند.
۱۰. برای آینده چند سناریوی واقعبینانه طراحی کنید
یکی از عوامل تشدید اضطراب مالی، احساس ناتوانی در برابر آینده نامعلوم است. وقتی نمیدانیم ماه آینده چه اتفاقی میافتد، ممکن است ذهن مدام بدترین حالت ممکن را تصور کند.
برنامهریزی سناریویی به معنای پیشبینی دقیق آینده نیست. در این روش، چند وضعیت احتمالی را در نظر میگیریم و برای هرکدام اقدامهای قابلاجرا مشخص میکنیم.
برای مثال، اگر درآمد شما ثابت است اما هزینهها تغییر میکنند، میتوانید سه حالت در نظر بگیرید: شرایط فعلی ادامه پیدا کند، هزینههای ضروری افزایش یابد یا درآمد موقتاً کاهش پیدا کند.
تمرین عملی: برای هر سناریو بنویسید کدام هزینهها اولویت دارند، چه تعهداتی باید بررسی شوند و از چه منابع حمایتی میتوانید استفاده کنید.
اگر امکان پسانداز اضطراری دارید، حتی مبلغی کوچک و منظم میتواند در آینده مفید باشد. اما اگر درآمد فعلی برای نیازهای ضروری کافی نیست، خودتان را بابت نداشتن پسانداز سرزنش نکنید.
برنامه را هر ماه یا پس از تغییر مهم در شرایط بازبینی کنید. انعطافپذیری یعنی بتوانید با اطلاعات تازه، تصمیمهای قبلی را اصلاح کنید؛ نه اینکه به هر قیمتی به برنامه اولیه پایبند بمانید.
سه اشتباه رایج هنگام مواجهه با بحران مالی
اشتباه اول: مقایسه دائمی وضعیت مالی با دیگران
دیدن خانه، خودرو یا سبک زندگی دیگران ممکن است احساس عقبماندگی ایجاد کند. اما آنچه در شبکههای اجتماعی مشاهده میکنیم، معمولاً تصویر کاملی از درآمد، بدهیها و شرایط واقعی افراد نیست.
بهتر است معیار پیشرفت را با وضعیت و امکانات خودتان تعریف کنید؛ مثلاً کاهش یک بدهی، ثبت منظم هزینهها یا تصمیمگیری سنجیدهتر.
اشتباه دوم: نادیده گرفتن بدهیها از ترس مواجهه با واقعیت
باز نکردن پیامها یا بررسی نکردن موعد پرداخت، ممکن است برای مدتی اضطراب را کاهش دهد، اما گاهی پیامدهای مالی و حقوقی بیشتری ایجاد میکند.
اگر بدهی دارید، اطلاعات دقیق آن را جمعآوری کنید و درباره گزینههای معتبر و قانونی مشورت بگیرید. مواجهه تدریجی با واقعیت معمولاً مفیدتر از پنهان کردن مسئله است.
اشتباه سوم: جبران فشار اقتصادی با کار بیشازحد
گاهی فرد برای تأمین هزینهها مجبور است ساعات بیشتری کار کند. اما اگر این وضعیت طولانی شود و فرصت کافی برای خواب و بازیابی انرژی باقی نماند، ممکن است سلامت و عملکرد شغلی آسیب ببیند.
در صورت امکان، پیش از پذیرش کار اضافی، درآمد خالص، هزینه رفتوآمد، زمان استراحت و اثر آن بر خانواده را بررسی کنید. افزایش درآمد زمانی مفیدتر است که هزینههای پنهان آن نیز دیده شوند.
تابآوری مالی با تحمل منفعلانه مشکلات چه تفاوتی دارد؟
ممکن است کسی سالها در شرایط اقتصادی دشوار زندگی کند و هرگز درباره نیازهایش صحبت نکند. این رفتار بهتنهایی نشانه تابآوری بالا نیست.
تابآوری فعال شامل شناخت مسئله، بررسی گزینهها، اقدام متناسب با امکانات و پذیرش کمک در زمان مناسب است. گاهی تصمیم تابآورانه، تغییر شغل است؛ گاهی مذاکره درباره بدهی و گاهی پذیرفتن اینکه فعلاً به حمایت بیشتری نیاز داریم.
از طرف دیگر، قرار نیست همه افراد در برابر فشار یکسان، عملکرد مشابهی داشته باشند. تفاوت درآمد، مسئولیت خانوادگی، سلامت جسمی و دسترسی به حمایت، بر گزینههای واقعی افراد اثر میگذارد.
بنابراین، نباید از مفهوم تابآوری برای سرزنش کسانی استفاده کنیم که با فقر، بیکاری یا مشکلات اقتصادی شدید روبهرو هستند. مسئولیت فردی مهم است، اما تمام مشکلات اقتصادی با تغییر نگرش شخصی برطرف نمیشوند.
چه زمانی فشار اقتصادی به کمک روانشناختی نیاز دارد؟
نگرانی درباره پول در شرایط دشوار قابلدرک است. بااینحال اگر اضطراب مالی برای مدت قابلتوجهی خواب، تغذیه، روابط یا عملکرد روزانه را مختل کرده است، دریافت کمک حرفهای میتواند ضروری باشد.
نشانههایی مانند احساس ناامیدی شدید، حملات اضطرابی، کنارهگیری طولانی از دیگران یا استفاده از الکل و مواد برای فرار از نگرانی، نیازمند توجه جدی هستند.
روانشناس میتواند در مدیریت اضطراب، بررسی افکار آسیبزا و تقویت مهارتهای مقابلهای کمک کند. مشاور مالی معتبر نیز ممکن است در بررسی بدهیها، بودجه و تعهدات نقش داشته باشد. این دو نوع کمک جایگزین یکدیگر نیستند.
اگر فردی احساس میکند دیگر توان ادامه زندگی ندارد یا به آسیب زدن به خود فکر میکند، باید فوراً از فردی مطمئن و خدمات تخصصی یا اورژانسی محل زندگی کمک بگیرد.
یک برنامه هفتروزه برای شروع مدیریت فشار مالی
برای اجرای راهکارهای این مقاله، لازم نیست زندگی خود را یکباره تغییر دهید. میتوانید با برنامهای ساده شروع کنید.
روز اول، نگرانیهای مالی را بدون سرزنش خود روی کاغذ بنویسید. روز دوم، درآمدها و هزینههای ضروری را مشخص کنید. روز سوم، تعهدات دارای موعد را بررسی کنید و اگر لازم است، برای دریافت مشاوره اقدام کنید.
روز چهارم، درباره یک موضوع مالی با یکی از اعضای خانواده گفتوگویی آرام داشته باشید. روز پنجم، یکی از فرصتهای واقعی استفاده از مهارتهایتان را بررسی کنید.
روز ششم، زمانی برای استراحت و ارتباط با فردی قابلاعتماد در نظر بگیرید. روز هفتم، اقدامهای انجامشده را مرور کنید و فقط یک اولویت برای هفته آینده تعیین کنید.
اگر شرایط مالی شما بسیار دشوار است، ممکن است اجرای همین برنامه نیز آسان نباشد. آن را متناسب با توان و نیاز خود تغییر دهید. هدف این نیست که در هفت روز از بحران خارج شوید؛ هدف آن است که از سردرگمی به سمت چند اقدام روشن حرکت کنید.
پرسشهای متداول درباره تابآوری در بحران مالی
آیا تابآوری در بحران مالی باعث افزایش درآمد میشود؟
تابآوری بهخودیخود درآمد ایجاد نمیکند. اما ممکن است به فرد کمک کند فشار روانی را بهتر مدیریت کند، تصمیمهای عجولانه کمتری بگیرد و فرصتهای واقعی را دقیقتر بررسی کند. افزایش درآمد به عوامل دیگری مانند شرایط بازار کار، مهارت و امکانات نیز وابسته است.
چگونه در شرایط تورم آرامش روانی بیشتری داشته باشیم؟
نمیتوان تمام نگرانی ناشی از تورم را حذف کرد. اما محدود کردن پیگیری وسواسگونه اخبار، ثبت هزینهها، برنامهریزی برای تعهدات و دریافت حمایت میتواند به مدیریت فشار کمک کند.
آیا پسانداز کردن در بحران مالی ضروری است؟
داشتن پسانداز اضطراری مفید است، اما برای همه افراد در هر شرایطی امکانپذیر نیست. اگر درآمد برای تأمین نیازهای اولیه کافی نیست، اولویت با امنیت و نیازهای ضروری است؛ نه تحمیل یک هدف پسانداز غیرواقعبینانه.
چگونه مشکلات مالی را با همسرمان مطرح کنیم؟
زمانی را انتخاب کنید که هر دو فرصت گفتوگو دارید. به جای سرزنش، از اطلاعات مشخص درباره درآمد، هزینهها و تعهدات استفاده کنید و درباره یک تصمیم عملی به توافق برسید. اگر گفتوگوها به تنش شدید تبدیل میشوند، کمک مشاور خانواده میتواند مفید باشد.
آیا مثبتاندیشی برای عبور از بحران اقتصادی کافی است؟
خیر. نگرش امیدوارانه ممکن است به حفظ انگیزه کمک کند، اما جایگزین درآمد، برنامهریزی، اقدام عملی و حمایت اجتماعی نیست. امید واقعبینانه یعنی دشواری شرایط را ببینیم و در عین حال برای گزینههای ممکن تلاش کنیم.
جمعبندی؛ تابآوری در بحران مالی یعنی حفظ توان تصمیمگیری در روزهای سخت
تابآوری در بحران مالی به معنای نترسیدن از آینده، نادیده گرفتن مشکلات یا تحمل فشار اقتصادی بدون کمک نیست. انسان میتواند نگران باشد و در عین حال برای مدیریت شرایط اقدام کند.
در این مقاله، ۱۰ راهکار را بررسی کردیم؛ از پذیرش واقعیت مالی و اولویتبندی هزینهها تا گفتوگوی خانوادگی، پرهیز از تصمیمهای هیجانی، استفاده از حمایت اجتماعی و طراحی سناریوهای آینده.
شاید نتوانیم مسیر اقتصاد یا تمام اتفاقات آینده را کنترل کنیم، اما میتوانیم در محدوده امکانات خود، آگاهانهتر تصمیم بگیریم و از سلامت روان و روابط مهم زندگی مراقبت کنیم.
ارزش انسان با میزان دارایی او تعیین نمیشود و تابآوری نیز به معنای موفق بودن در تمام شرایط نیست.
اگر امروز با فشار اقتصادی روبهرو هستید، لازم نیست همه مشکلات را یکباره حل کنید. از خودتان بپرسید: «کدام اقدام کوچک، واقعی و ضروری را میتوانم همین امروز انجام دهم؟»
گاهی آغاز تغییر، نه یک تصمیم بزرگ مالی، بلکه روبهرو شدن با واقعیت، درخواست کمک و برداشتن اولین قدم سنجیده است.